Deutschland


Was El Niño für Wirtschaft und Märkte bedeutet
 In diesem Artikel erwartet Sie:
Wer bei El Niño zuerst an Wetterkarten denkt, liegt nicht falsch. Vollständig ist das Bild aber erst, wenn man die wirtschaftlichen Folgen mitdenkt. Dürre, Starkregen oder Wasserknappheit können Ernten, Energieversorgung und Lieferketten belasten. Das kann Rohstoffpreise, Inflation und Unternehmensgewinne verändern. Genau deshalb lohnt sich der Blick auf El Niño 2026 auch aus wirtschaftlicher Sicht.
Wenn der Pazifik aus dem Takt gerät
El Niño ist die warme Phase der El Niño Southern Oscillation, kurz ENSO. Gemeint ist eine natürliche Schwankung von Ozean und Atmosphäre im tropischen Pazifik. Normalerweise treiben die Passatwinde warmes Oberflächenwasser von Südamerika nach Westen in Richtung Indonesien und Australien. Vor der Küste Südamerikas steigt dadurch kaltes, nährstoffreiches Tiefenwasser auf. Während eines El Niño schwächen sich diese Winde jedoch ab. Das warme Wasser verlagert sich nach Osten und das Aufsteigen kalten Wassers nimmt ab. So verändern sich nicht nur die Meerestemperaturen im Pazifik, sondern auch Niederschläge und Luftströmungen in vielen Teilen der Welt.
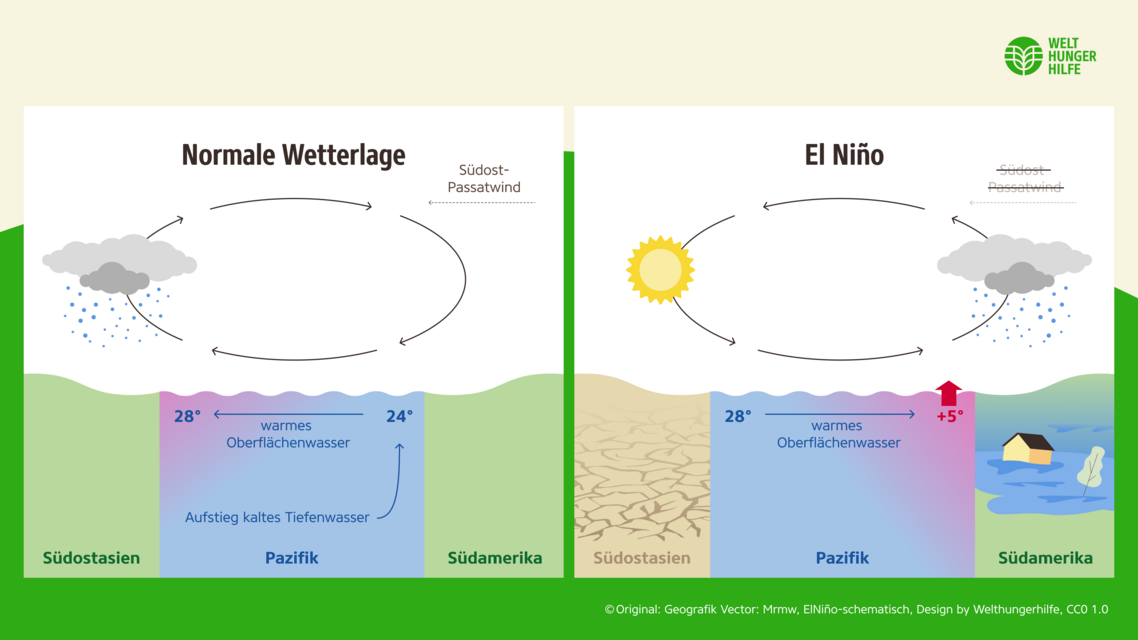
Quelle: Welthungerhilfe, „Die Entstehung von El Niño“, https://www.welthungerhilfe.de/informieren/themen/klimawandel/el-nino (Abruf: 22.09.2026).
Die Folgen unterscheiden sich je nach Region. Manche Gebiete sind häufiger von Trockenheit und Hitze betroffen, andere von überdurchschnittlichen Niederschlägen oder Überschwemmungen. El Niño bedeutet deshalb nicht, dass überall gleichzeitig extremes Wetter herrscht, sondern das Phänomen verschiebt die Wahrscheinlichkeit bestimmter Wetterlagen. Laut NOAA treten El Niño Ereignisse im Durchschnitt alle zwei bis sieben Jahre auf und dauern meist neun bis zwölf Monate.1
Warum 2026 heraussticht
Dass El Niño derzeit so viel Aufmerksamkeit bekommt, liegt an der erwarteten Stärke des Ereignisses. Im August lagen die Meerestemperaturen in der Niño 3.4 Region, einem Überwachungsgebiet im zentralen äquatorialen Pazifik, bereits 1,8 °C über dem Referenzwert. Im östlichen äquatorialen Pazifik wurden teils Abweichungen von mehr als 3 °C gemessen. NOAA stufte die Lage im September als El Niño Advisory ein. Für Herbst und Winter 2026/27 erwartet die US Behörde mit einer Wahrscheinlichkeit von über 90 % ein sehr starkes Ereignis. Grundlage dafür ist unter anderem der Relative Oceanic Niño Index, kurz RONI. Für Oktober bis Dezember 2026 sieht NOAA eine 75 prozentige Wahrscheinlichkeit, dass der Drei-Monats-RONI ein historisches Niveau erreicht.2
Auch die Weltorganisation für Meteorologie erwartet, dass sich El Niño weiter verstärkt. Anfang September stufte sie El Niño als fest etabliert ein und hält ein Andauern bis in den Zeitraum Dezember 2026 bis Februar 2027 für nahezu sicher.3
Wo El Niño wirtschaftlich spürbar wird
Am schnellsten zeigt sich das meist bei Agrarrohstoffen. Trockenheit, Hitze oder ungewöhnlich starke Niederschläge können Erträge mindern, Ernten verzögern und Transportwege beeinträchtigen. Sinkt dadurch das Angebot, können die Preise steigen. Gleichzeitig können die Wetterbedingungen in anderen Regionen günstiger sein und den gegenteiligen Effekt haben. El Niño ist deshalb kein pauschales Signal für steigende Preise bei allen Agrarrohstoffen. Entscheidend ist, welche Anbauregion und welcher Rohstoff betroffen sind.
Ebenfalls können die Folgen in der Energieversorgung spürbar werden. In Regionen mit viel Wasserkraft können Trockenheit und niedrige Wasserstände die Stromproduktion verringern. Dadurch kann die Nachfrage nach anderen Energieträgern steigen. Überschwemmungen oder Stürme können zudem Energie und Transportinfrastruktur beeinträchtigen.
El Niño kann auch breiter auf Rohstoffmärkte wirken. Historische Untersuchungen des Internationalen Währungsfonds deuten darauf hin, dass in einem globalen Modell nach einem standardisierten El Niño Schock sowohl die realen Preise von Nicht-Energie-Rohstoffen als auch der Ölpreis stiegen. Die folgende Grafik zeigt diese kumulierten Modellreaktionen über vier Quartale. Nach vier Quartalen lagen die Nicht-Energie-Rohstoffpreise in dem Modell um rund 5,31 % höher, der Ölpreis um rund 13,87 %.4
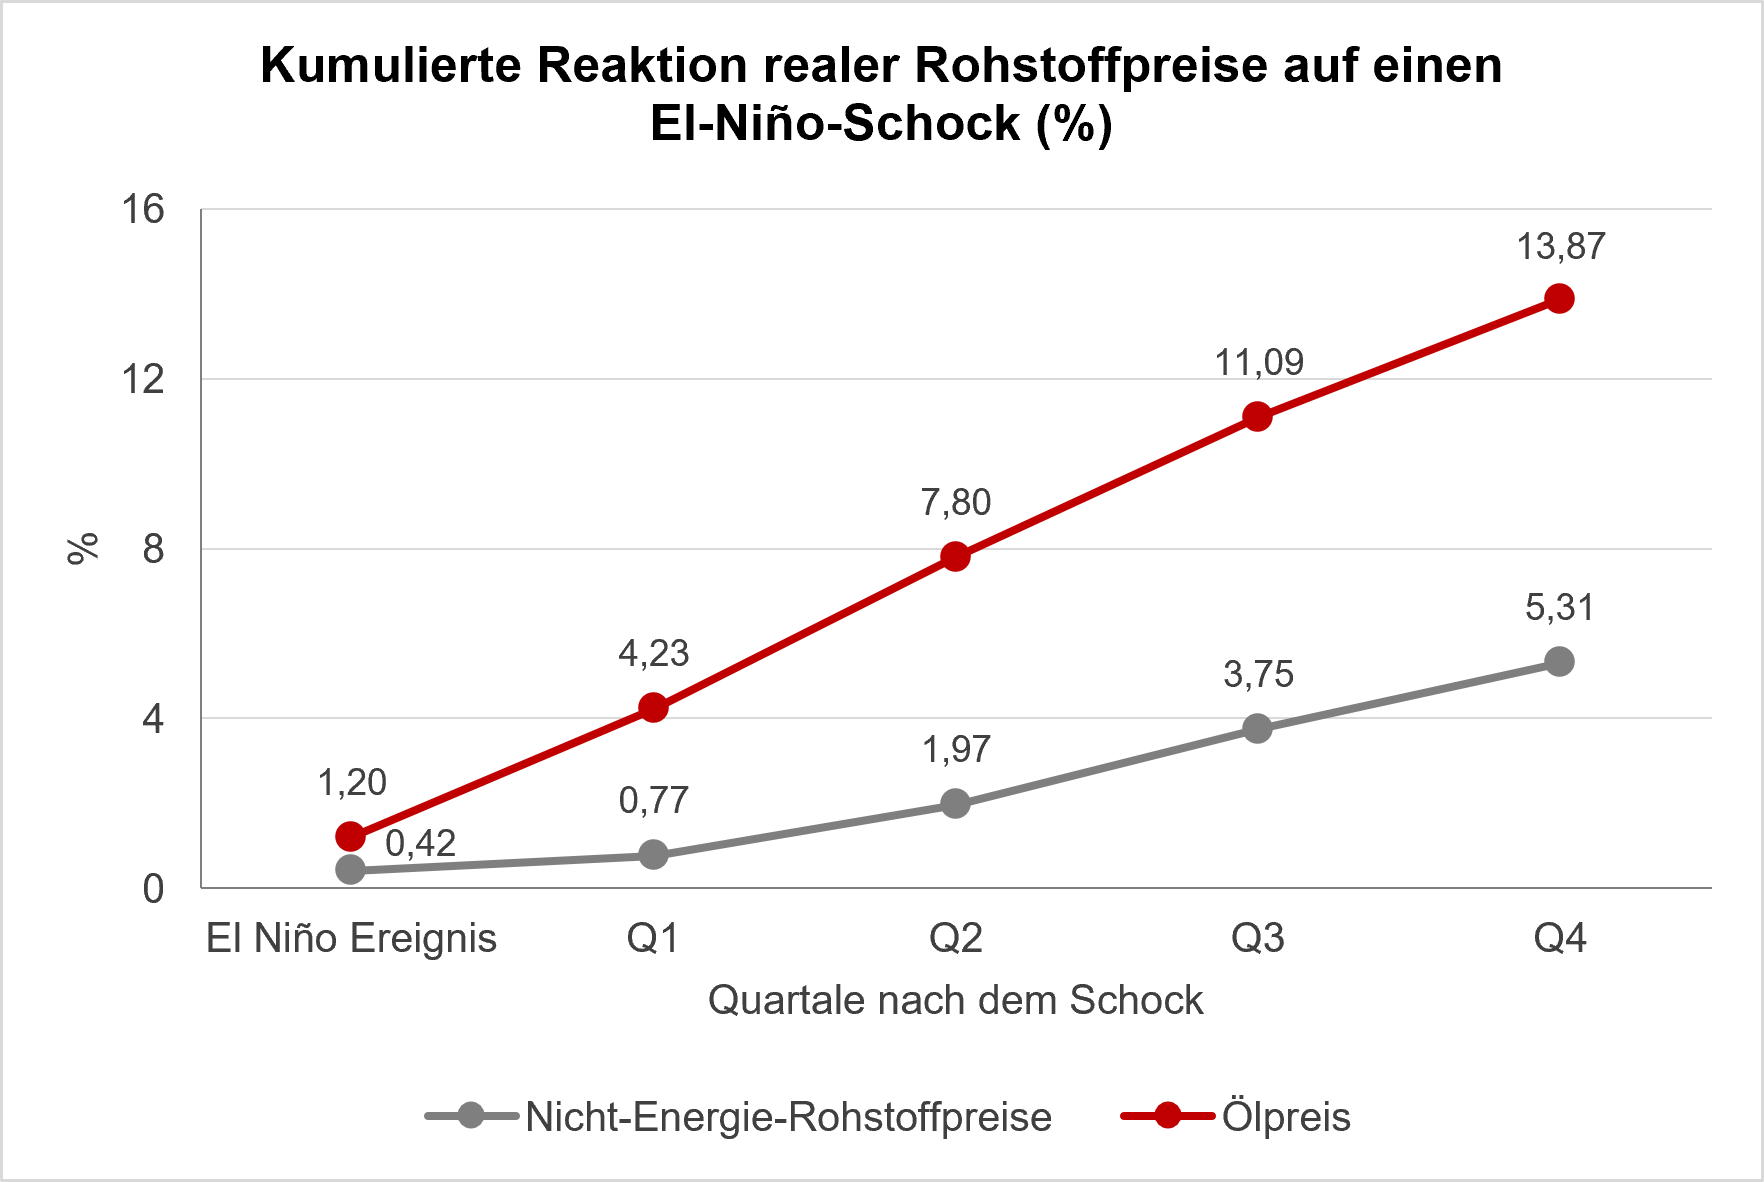
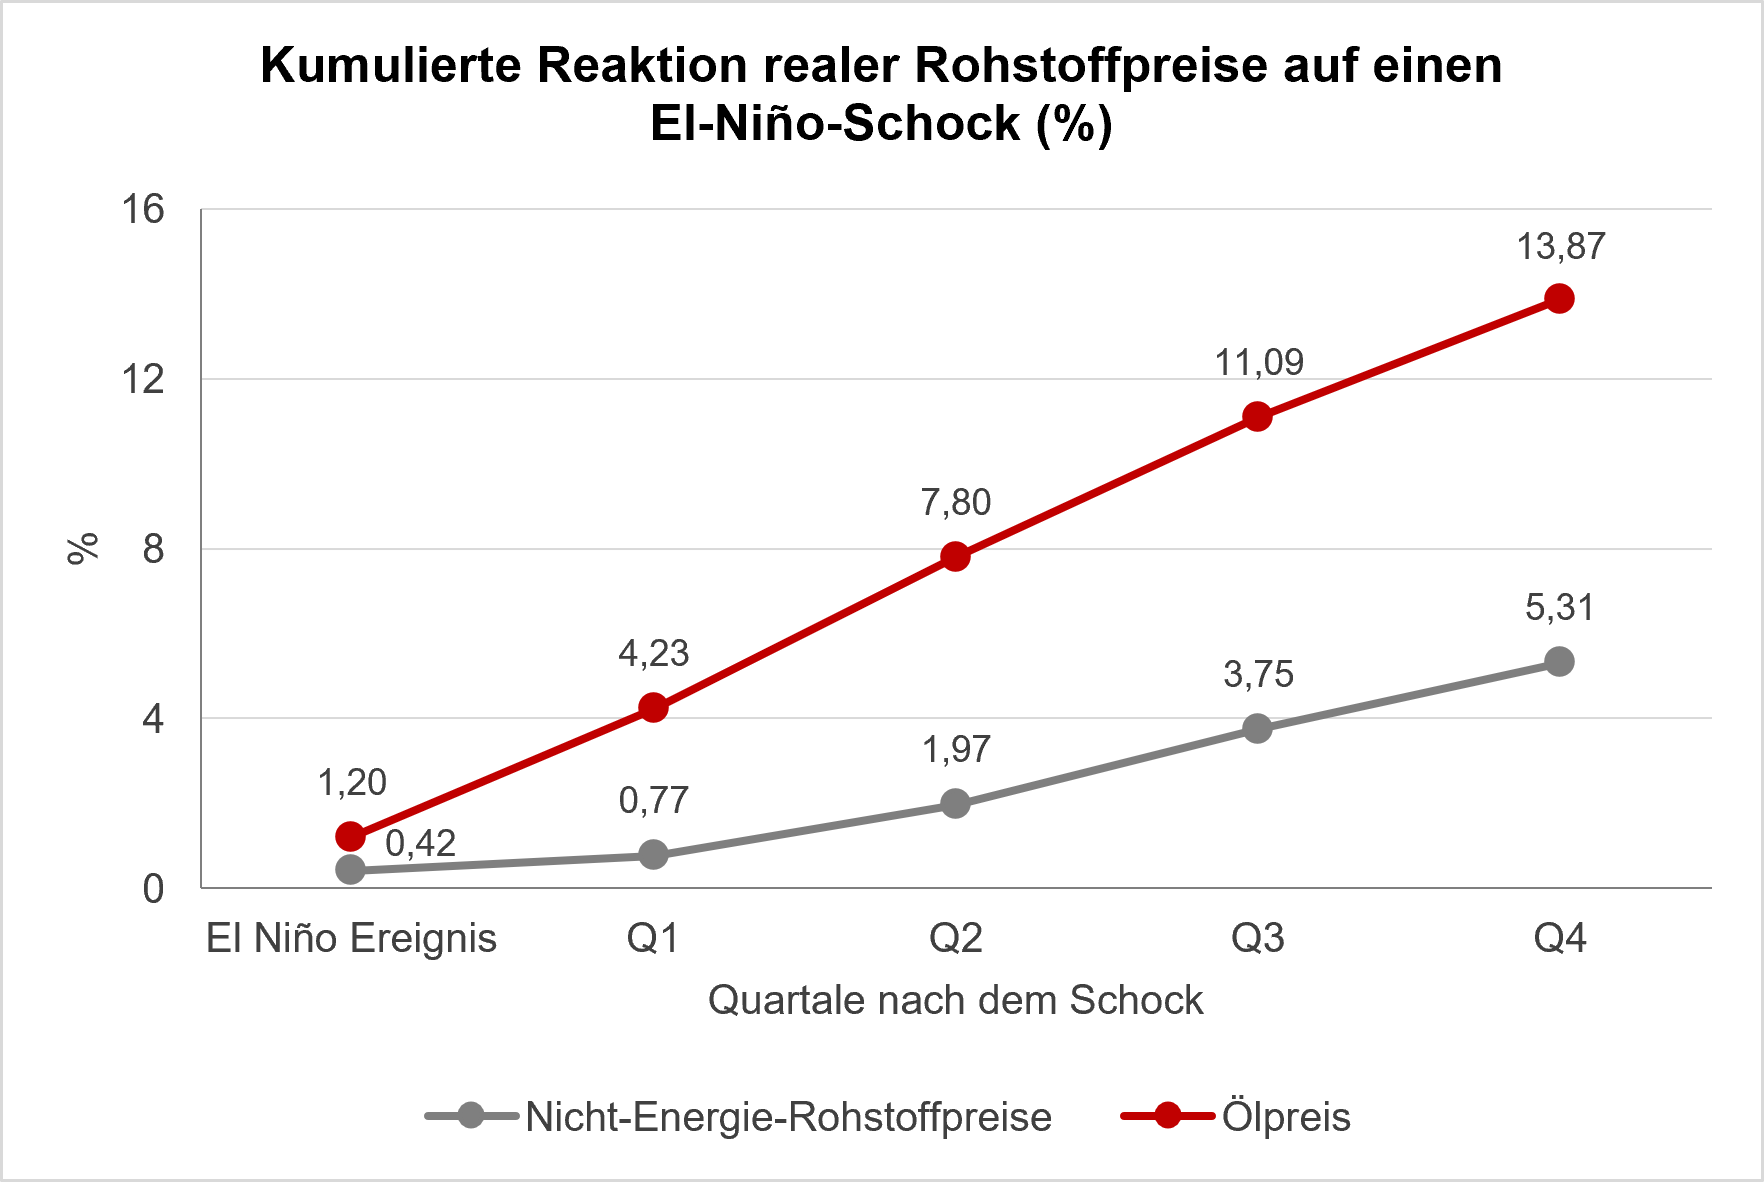
Quelle: Eigene Darstellung nach Cashin, Mohaddes und Raissi (2015), Fair Weather or Foul? The Macroeconomic Effects of El Niño, IMF Working Paper 15/89, Tabelle 6.
Wie aus Wetter Kosten und Inflation werden
Steigende Rohstoff und Energiekosten setzen sich oft entlang der Wertschöpfungskette fort. Unternehmen zahlen dann mehr für Energie, Metalle, Verpackungen, Vorprodukte oder Transport. Können sie diese Kosten nicht weitergeben, geraten die Gewinnmargen unter Druck. Gelingt das doch, können die Preise für Verbraucher steigen. Besonders anfällig sind Unternehmen mit hohen Material- und Energiekosten und wenig Spielraum für Preiserhöhungen. Wer über diversifizierte Lieferketten und Preissetzungsmacht verfügt, kann Belastungen eher abfedern.
Daraus kann auch Inflationsdruck entstehen. Die historische IMF-Untersuchung fand für die meisten untersuchten Volkswirtschaften kurzfristig höhere Inflationsraten. Die geschätzten Effekte lagen je nach Land bei etwa 0,09 bis 1,01 Prozentpunkten.4
Was das für die Finanzmärkte bedeutet
Für die Finanzmärkte wird El Niño vor allem dann relevant, wenn sich Inflation, Zinsen und Gewinnerwartungen spürbar verändern. Die Wirkungskette reicht von wetterbedingten Produktions- und Energieproblemen über höhere Rohstoff- und Transportkosten bis hin zu zusätzlichem Preisdruck.
Für Anleihemärkte ist entscheidend, ob ein solcher Inflationsimpuls die Erwartungen an den künftigen Zinspfad verändert. Bei Aktien hängt die Wirkung davon ab, wie stark einzelne Branchen und Unternehmen von höheren Kosten oder Lieferkettenstörungen betroffen sind. Auch Währungen können reagieren, wenn sich Inflation, Terms of Trade oder Zinserwartungen verschieben.
Unternehmensbeispiel: Coca-Cola
Wie konkret solche Risiken auf Unternehmen durchschlagen können, zeigt Coca-Cola. Der Konzern ist auf Wasser sowie auf eine Reihe landwirtschaftlicher Rohstoffe und Vorprodukte angewiesen. Im 10-K-Bericht 2025 nennt das Unternehmen unter anderem Wasser, Süßungsmittel wie Sucrose und HFCS, Frucht und Fruchtsaftkonzentrate (insbesondere Orangensaft), Milch, Kaffee und Tee als wichtige Inputs.
Das Unternehmen weist selbst darauf hin, dass ungünstige Wetterbedingungen Verfügbarkeit, Qualität und Kosten wichtiger Rohstoffe beeinflussen können. Genannt werden unter anderem Dürre als Risiko für die Maisversorgung, wetterbedingte Belastungen bei Orangensaft sowie veränderte Wettermuster, die Erträge bei Kaffee und Tee beeinträchtigen können. Auch Wasserverfügbarkeit und Wasserqualität beschreibt Coca-Cola als zentrale Herausforderung.5
Was das für 2026/2027 heißt
El Niño allein entscheidet nicht über die Richtung der Märkte. Dafür spielen Geldpolitik, Konjunktur und viele andere Faktoren eine zu große Rolle. Wegen seiner erwarteten Stärke bleibt El Niño 2026/27 dennoch wichtig. Für Anleger ist es weniger ein neues Marktsignal als eher ein Faktor, der bestehende Preisrisiken, Inflationsdruck und Lieferkettenprobleme verstärken kann.
Quellen
- NOAA Physical Sciences Laboratory, ENSO 101, https://psl.noaa.gov/enso/enso_101.html
- NOAA Climate Prediction Center, ENSO Diagnostic Discussion vom 10. September 2026. https://www.cpc.ncep.noaa.gov/products/analysis_monitoring/enso_disc_sep2026/ensodisc.shtml
- World Meteorological Organization, El Niño/La Niña Update vom August 2026 sowie Pressemitteilungen vom 3. Juli 2026 und 3. September 2026.
https://wmo.int/resources/publication-series/el-ninola-nina-updates/august-2026 - Cashin, P., Mohaddes, K., Raissi, M. (2015): Fair Weather or Foul? The Macroeconomic Effects of El Niño. IMF Working Paper WP/15/89 (identisch: Federal Reserve Bank of Dallas, Globalization Institute WP 239); publiziert in Journal of International Economics 106 (2017), S. 37-54. Tabellen 6 und 7. https://www.dallasfed.org/~/media/documents/institute/wpapers/2015/0239.pdf
- The Coca-Cola Company, Form 10-K 2025, Abschnitt „Raw Materials“, https://investors.coca-colacompany.com/filings-reports/all-sec-filings/content/0001628280-26-010047/ko-20251231.htm
Rechtliche Hinweise
Dieses Dokument wurde von der HSBC Continental Europe S.A., Germany ("HSBC Deutschland") erstellt. Es dient ausschließlich der Information und darf ohne ausdrückliche schriftliche Einwilligung von HSBC Deutschland nicht an Dritte weitergegeben werden.
Das Dokument ist ein Marketinginstrument. Die gesetzlichen Anforderungen zur Unvoreingenommenheit von Finanzanalysen sind nicht eingehalten. Ein Verbot des Handels der besprochenen Finanzprodukte vor der Veröffentlichung dieser Darstellung ("Frontrunning") besteht nicht. Auch ersetzt das Dokument keine an den individuellen Anforderungen ausgerichtete fachkundige Anlageberatung. Ein Zeichnungsangebot ist hiermit ebenfalls noch nicht verbunden.
Das Dokument richtet sich nur an Personen, die ihren dauerhaften Wohnsitz/Sitz in Deutschland oder Österreich haben. Es ist nicht für Empfänger in anderen Jurisdiktionen und insbesondere nicht für US-Staatsbürger bestimmt.
Eventuell gemachte Angaben zur historischen Wertentwicklung (einschließlich Simulationen) sowie Prognosen über eine künftige Wertentwicklung der dargestellten Finanzprodukte/Finanzindizes sind kein zuverlässiger Indikator für die zukünftige Wertentwicklung. Soweit die besprochenen Finanzprodukte in einer anderen Währung als EUR notieren, kann die Rendite aufgrund von Währungsschwankungen steigen oder fallen.
Die steuerliche Behandlung eines Investments hängt von den persönlichen Verhältnissen des Investors ab und kann künftigen Änderungen unterworfen sein. Die in diesem Dokument gegebenen Informationen beruhen auf Quellen, die wir für zuverlässig halten, jedoch keiner neutralen Prüfung unterzogen haben. Wir übernehmen keine Gewähr und keine Haftung für die Richtigkeit und Vollständigkeit der hierin enthaltenen Informationen.
Werbehinweise
Die Basisprospekte sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier. Durch Eingabe der jeweiligen WKN in das Suchfeld oder über den Reiter „Produkte“ gelangen Sie zu der Einzelproduktansicht. Dort können unter „Downloads“ die entsprechenden Endgültigen Bedingungen zu den einzelnen Produkten, die die für das jeweilige Wertpapier allein geltenden Angebotsbedingungen inklusive der maßgeblichen Emissionsbedingungen enthalten, sowie die relevanten Basisinformationsblätter, abgerufen werden. Die Basisinformationsblätter erhalten Sie ebenfalls vom Emittenten über www.hsbc-zertifikate.de/emittent.
Die Billigung des Basisprospekts durch die BaFin ist nicht als ihre Befürwortung der angebotenen Wertpapiere zu verstehen. Wir empfehlen Interessenten und potenziellen Anlegern den Basisprospekt und die Endgültigen Bedingungen zu lesen, bevor sie eine Anlageentscheidung treffen, um sich möglichst umfassend zu informieren, insbesondere über die potenziellen Risiken und Chancen des Wertpapiers.
Sie sind im Begriff, ein Produkt zu erwerben, das nicht einfach ist und schwer zu verstehen sein kann.